
数字化货币银行卡和实体卡到底啥区别,普通人钱包里该放哪个
 摘要:
数字化货币银行卡和实体卡到底啥区别,普通人钱包里该放哪个其实道理不复杂,数字化货币银行卡并不是凭空多出一张塑料片,而是你钱包里多了一个数字身份,跟实体卡各管各的事,但里面的钱是同一...
数字化货币银行卡和实体卡到底啥区别,普通人钱包里该放哪个
在柜台干了三年,来问"数字人民币能不能存进我这张卡"的客户,一星期少说五个。其实道理不复杂数字化货币银行卡和实体卡到底啥区别,普通人钱包里该放哪个,数字化货币银行卡并不是凭空多出一张塑料片,而是你钱包里多了一个数字身份,跟实体卡各管各的事,但里面的钱是同一笔。
数字人民币是央行直接发的,跟纸币硬币一个性质,是法定货币。它跟微信支付宝里的"余额"不是一回事——那些是支付工具,数字人民币本身就能花、就能转。银行卡里的存款背后是商业信用,数字钱包里的钱背后是央行信用,底层逻辑完全不一样,别把两件事混着看。
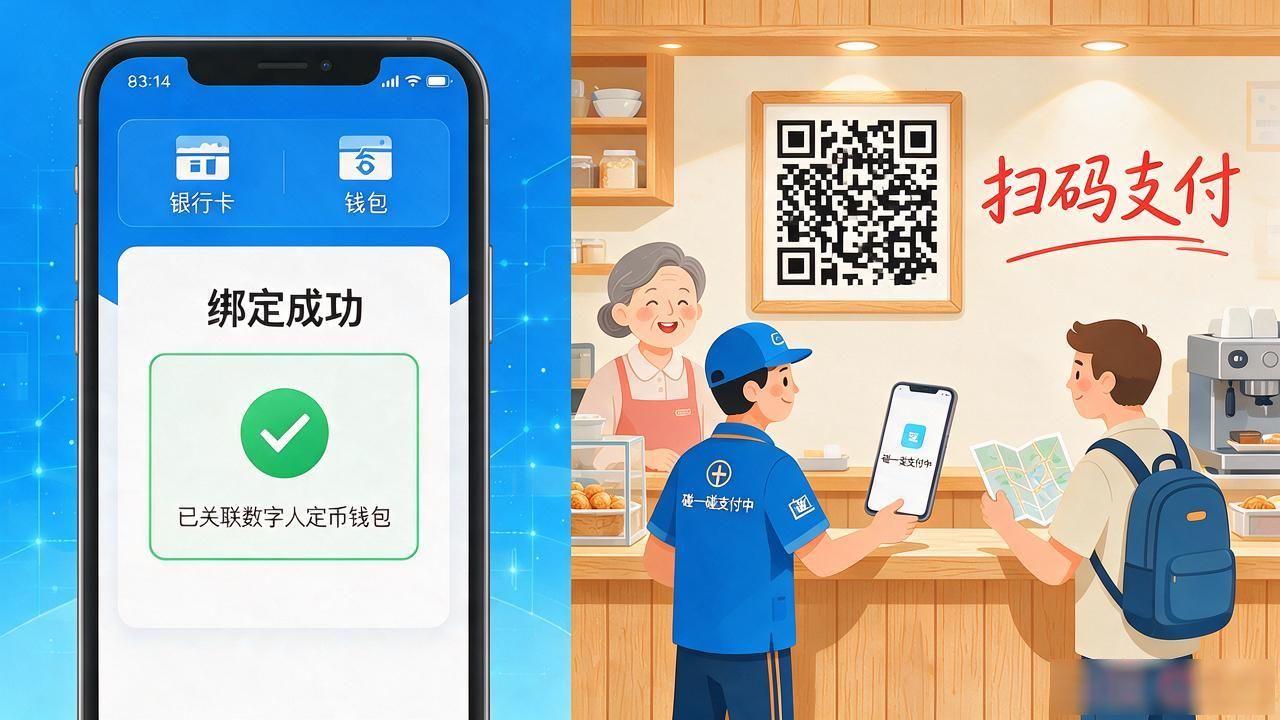
实际用起来,你在银行APP里开通数字人民币钱包,跟银行卡一绑定,转账、扫码、坐地铁刷公交全能。我网点旁边那家早餐店,老板娘墙上挂了个二维码,手机没电了也能碰一碰把付了。离线支付这个功能,对跑长途的外卖骑手和去偏远地方出差的人,确实实用。
普通人最该搞明白的是钱包分级:一类、二类能存定期、能大额转账,跟银行卡功能接近;三四类只能小额消费,甚至不用实名。开哪个级别全看你自己,别图省事全开一类,隐私和便利性之间得有取舍,别嫌麻烦。
你手机里那个数字钱包数字化货币银行卡,到底开到了第几类?试过离线付个早餐钱没有?评论区聊聊,我看看大家是不是还卡在"只认实体卡"的老习惯里没出来。