
数字货币转法币到底怎么转?过来人实操总结,别再交学费了
 摘要:
数字货币转法币到底怎么转?过来人实操总结,别再交学费了在币圈滚了五年,最常被新手问到的问题就是:手里的数字资产到底怎么变成银行卡里的钱。我见过太多人拿着币去小平台找快速出金,结果平...
数字货币转法币到底怎么转?过来人实操总结,别再交学费了
在币圈滚了五年,最常被新手问到的问题就是:手里的数字资产到底怎么变成银行卡里的钱。这件事看着简单,但每一步都有坑数字货币转法币到底怎么转?过来人实操总结,别再交学费了,操作顺序不对、渠道选错,轻则多交手续费,重则资金直接被冻结。
转法币的核心路径就两条:交易所法币通道和OTC场外撮合。早年能用C2C直接提人民币,现在基本走港美股账户或海外交易所,再配合银行跨境汇款。我见过太多人拿着币去小平台找"快速出金",结果平台跑路,币和钱一起打了水漂。选渠道,一定优先选有备案、有监管背书的大平台。
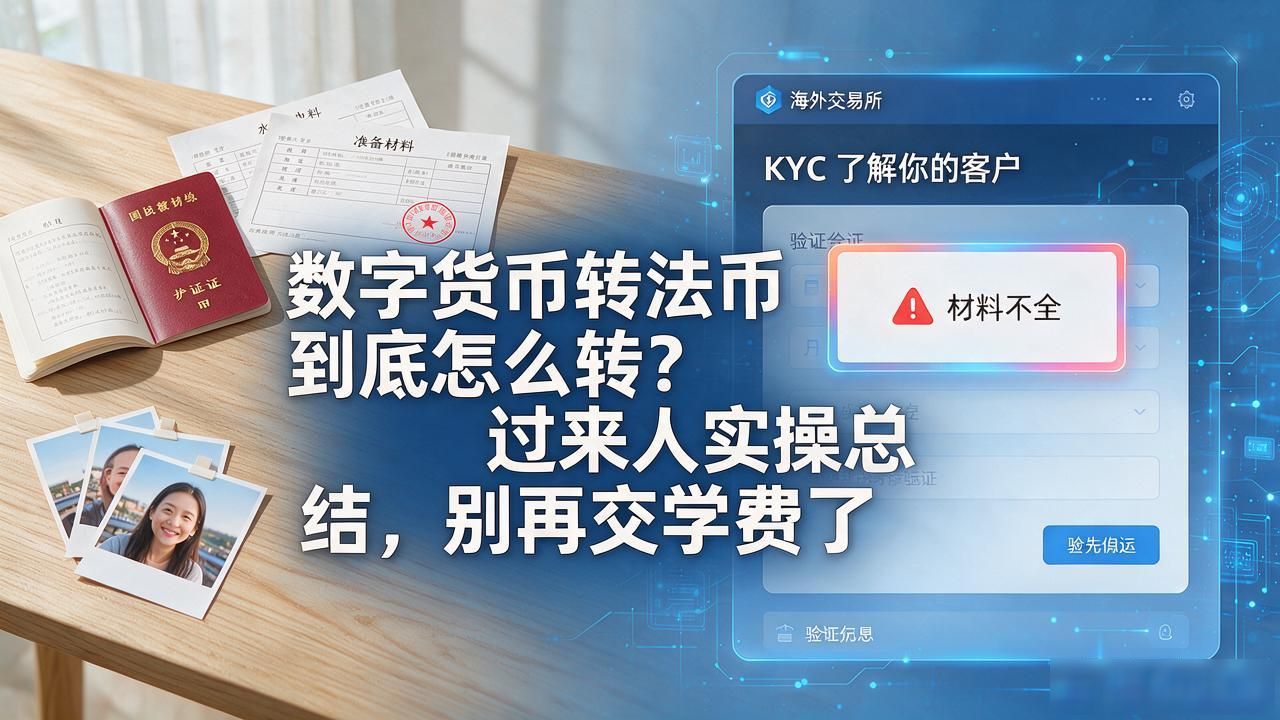
很多人卡在KYC这一步。海外交易所开户要身份证、居住证明甚至视频验证,材料不齐全就卡壳。我朋友为了开一个欧洲账户,来回补了四次材料,折腾了两个月。建议提前把护照、水电账单、自拍照整理好,一次性提交齐全能省掉大半等待时间。
最容易出问题的环节是汇款落地。跨境转账走SWIFT,到账周期三到七天数字货币转法币,中间任何一家银行合规审查不通过,钱就退回去了。2025年监管收紧之后,部分银行对加密相关汇款标签直接拒收。我一般把到账账户分散,不要所有资金走同一家银行,万一触发反洗钱审查不至于全卡住。
税和记录是大多数人忽略的。每一笔买入卖出都留好链上哈希和时间戳,汇出去多少、到手多少、手续费扣了多少,年底报税全用得上。别觉得这是小事,税务核查一查一个准,补税加罚款够你再买两个比特币。